خورسندیان در پنل تخصصی تامین مالی خرد و توسعه اقتصادی مطرح کرد:
تورم سد راه توسعه مالی و خودزنی شبکه بانکی
پایگاه خبری افق و اقتصاد – گذر از تأمین مالی سنتی به رویکرد توسعهمحور و اعتبارسنجی دادهمحور، تنها در بستر ثبات اقتصادی و کنترل تورم کارآمد خواهد بود، رویکردی که بانک مسکن با تمرکز بر اقتصاد مسکن و اوراق «اوربان» آن را دنبال میکند.
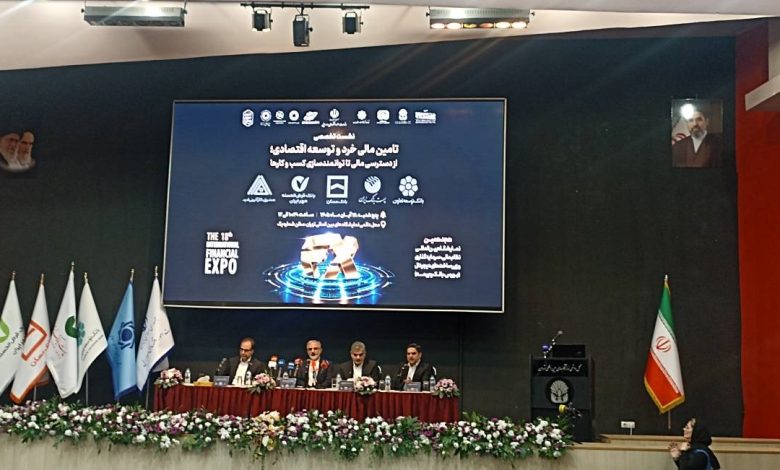
به گزارش پایگاه خبری افق و اقتصاد، در رویداد تخصصی تأمین مالی خرد و توسعه اقتصادی، ابعاد نوین شمول مالی، چالشهای سنتی شبکه بانکی و الزامات ساختاری اقتصاد کلان مورد بحث و بررسی قرار گرفت. در این نشست، مدیران و کارشناسان بر ضرورت تغییر نگاه نظام بانکی از آماردهی کمیِ تسهیلات به ارتقای ثبات کسبوکارها تأکید کردند.
در بخش نخست، مدلهای تخصصی تأمین مالی خرد مورد نقد و ارزیابی قرار گرفت. با اشاره به حضور کارشناسان و نمایندگان مجلس از جمله دکتر سید فرید موسوی، تأکید شد که در روش سنتی، عملکرد بانکها تنها با تعداد و حجم ریالی تسهیلات سنجیده میشود، در حالی که در رویکرد توسعهمحور، اصالت بر نتایج ملموس در کسبوکارها و پایداری درآمد خانوارها است.
خورسندیان در این باره اظهار کرد:«شاید بتوانیم تعداد یا حجم ریالی تسهیلات پرداختی را به عنوان شاخص اعلام کنیم؛ این همان روش سنتی تأمین مالی است. اما هنگامی که بحث توسعه اقتصادی را با تأمین مالی پیوند میزنیم، باید فراتر از چارچوبهای سنتی بانکداری حرکت کنیم. هدف از تأمین مالی توسعهمحور باید در بیرون از سیستم بانکی، یعنی در رونق کسبوکارها و پایداری درآمد خانوارها تجلی پیدا کند.
توسعه عدالت مالی و دسترسی عادلانه اقشار مختلف به منابع، نیازمند بهرهگیری از ابزارهای نوین، فناوریهای دیجیتال و همکاری با شرکتهای دانشبنیان و فینتکهاست. در این نشست تأکید شد که ارکان مالی به تنهایی نمیتوانند اهداف توسعهای را محقق سازند و بازار سرمایه، نهادهای بیمهای و صندوقهای ضمانت باید مکمل این فرآیند باشند.
در همین زمینه، مدیرعامل بانک مسکن جایگزینی وثائق سنتی با سامانههای اعتبارسنجی هوشمند را به عنوان راهکار رفع محرومیت مالی افراد معتبرِ فاقد وثیقه مطرح کرد و گفت:«امروزه برای دستیابی به اهداف توسعهای، نهادهای مالی به تنهایی کافی نیستند؛ بلکه به یک همافزایی همهجانبه نیاز داریم. بازار سرمایه و ابزارهای آن میتوانند مکمل این مدل باشند. توزیع ریسک از طریق نهادهای ضمانت و استفاده از سیستمهای هوشمند و دادهمحور برای اعتبارسنجی، همگی در یک تعامل متقابل میتوانند ما را به هدف نهایی برسانند.
تحول در بانک مسکن و فعالسازی زنجیره ارزش با اوراق «اوربان»
یکی از محورهای کلیدی این نشست، تغییر رویکرد بانک مسکن از وامدهی صرف برای خرید یا ساخت مسکن به سمت حمایت از اقتصاد مسکن و زنجیره ارزش آن بود.
خورسندیان در تبیین این رویکرد تصریح کرد:«در روش سنتی، بانک مسکن صرفاً تسهیلاتی برای خرید یا ساخت مسکن پرداخت میکرد. اما در تأمین مالی توسعهمحور، تسهیلات باید کل اقتصاد مسکن را تحت تأثیر قرار دهد؛ یعنی زنجیره تأمینکنندگان این بخش را پوشش دهد و زنجیره ارزش اقتصاد مسکن را کامل کند.
وی افزود:«این نگاه باید فراتر از خانوارها، شامل پیمانکاران، سازندگان، تأمینکنندگان مصالح ساختمانی و ارائهدهندگان خدمات فنی و مهندسی نیز بشود. بانک مسکن اخیراً از این ابزارها بهره گرفته و انتشار اوراق اوربان(Urban) را آغاز کرده است؛ ابزاری که بهطور مستقیم زنجیره ارزش مسکن را تحت تأثیر قرار داده و هماکنون در حال عملیاتی شدن است.
سایه سنگین تورم و بیثباتی اقتصادی بر نظام بانکی
در بخش پایانی و در ادامه مباحث کارشناسی نشست، چالشهای کلان اقتصادی و اثر مخرب تورم بر تخصیص بهینه منابع بررسی شد. تأکید شد که بدون دستیابی به ثبات اقتصادی، حتی حرفهایترین ابزارهای بانکی نیز کارایی خود را از دست خواهند داد.
خورسندیان با اشاره به چالشهای تورمی تأکید کرد:«ما هرچقدر هم مباحث تئوریک و عملیاتی بانکداری را حرفهای جلو ببریم، این ابزارها تنها در بستر ثبات اقتصادی به کارایی مطلوب میرسند. در شرایط بیثباتی و تورم بالا، جهتدهی منابع و مصارف اصالت خود را از دست میدهد. در چنین فضایی، متقاضیان تسهیلات بر اساس نیازهای واقعی وارد میدان نمیشوند و کسانی که به انحای مختلف از رانت برخوردارند، میتوانند از این تسهیلات بهرهبرداری کنند.
وی در تشریح اثرات مخرب تورم بر انحراف تسهیلات و چرخه بانکی خاطرنشان کرد:«حتی با اعمال نرخهای سود ۳۰ یا ۴۰ درصدی، با توجه به فاصله زیاد تورم (مثلاً بازدهی ۸۰ درصدی)، برای تسهیلاتگیرنده همچنان بهصرفه است که سرمایه را در بازار تورمزده نگه دارد و تسهیلات را به بانک بازنگرداند. تا زمانی که ثبات اقتصادی در کشور حاکم نشود، چرخدندههای نظام اقتصادی در جایگاه مؤثر خود قرار نخواهند گرفت؛ ضمن اینکه این شرایط، رقابتی منفی میان بانکها برای جذب سپرده ایجاد میکند که خود نوعی خودزنی در شبکه بانکی است.