مدیرعامل پستبانک ایران مطرح کرد
شریانهای تازه در تأمین مالی خرد
پایگاه خبری افق و اقتصاد – مدیرعامل پستبانک ایران با تأکید بر ضرورت گذر از تسهیلگری سنتی، بر لزوم هدایت هدفمند منابع خرد به سوی اقتصاد هوشمند و توسعه پایدار منطقهای تأکید کرد.
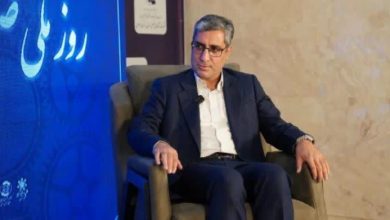
به گزارش پایگاه خبری افق و اقتصاد، نشست تخصصی «تأمین مالی خرد و توسعه اقتصادی؛ از دسترسی مالی تا توانمندسازی کسبوکارها» با حضور مدیران ارشد نظام بانکی و کارشناسان اقتصادی برگزار شد. در این نشست، حمید بنائیان، مدیرعامل پستبانک ایران، به تشریح ظرفیتها، چالشها و رویکردهای نوین این بانک در حوزه تأمین مالی خرد و توسعه منطقهای پرداخت.
مدیرعامل پستبانک ایران در ابتدای سخنان خود با تأکید بر اهمیت جایگاه تأمین مالی خرد در زنجیره اقتصادی بهعنوان یک محرک توسعه یا عامل آسیبزا در صورت انحراف، به مأموریتهای کلیدی این بانک اشاره کرد و گفت: «پستبانک ایران بر اساس دو مأموریت راهبردی شامل حمایت از بانکداری خرد با تمرکز بر روستاها و شهرهای کوچک زیر ۲۵ هزار نفر جمعیت و کمک به توسعه فناوری اطلاعات و ارتباطات بهعنوان پایه اقتصاد هوشمند و دیجیتال فعالیت میکند.
وی با اشاره به شبکه گسترده این بانک افزود: «در حال حاضر بیش از ۵۵۰۰ باجه بانکی روستایی در دورافتادهترین نقاط کشور که بانکهای دیگر به دلیل شاخصهای سودآوری حضور ندارند، فعال است. این زیرساخت موجب شده قریب به ۸ میلیون خانوار روستایی و شهرهای کوچک به نظام پولی و مالی کشور دسترسی پیدا کنند.
بنائیان با استناد به بررسیهای اخیر در وزارت اقتصاد تصریح کرد: «پیشتر، یک هموطن روستایی برای رسیدن به نخستین نقطه خدمات بانکی بهطور میانگین باید حدود ۳۴ کیلومتر مسافت طی میکرد که با الگوی شبکه پستبانک، این فاصله به حدود ۱۰ کیلومتر کاهش یافته و صرفهجویی چشمگیری در مصرف سوخت، استهلاک و هزینههای جانبی به همراه داشته است.
چرخش پارادایم: از اعطای وام بیهدف تا تخصیص هدفمند منابع
مدیرعامل پستبانک با تأکید بر اینکه امروز مسئله اصلی نظام بانکی دیگر فراهم کردن خدمات غیرحضوری یا ابزارهای الکترونیک نیست، خاطرنشان کرد: «طی سالهای گذشته دسترسی فیزیکی و دیجیتال تسهیل شده است؛ اما نیاز امروز، تغییر پارادایم در تخصیص منابع است. نباید تسهیلات خرد یا حمایت از بنگاهها بهصورت سنتی و بدون هدف پرداخت شود؛ بلکه منابع باید به سمت مزیتهای نسبی جغرافیایی، ایجاد مشاغل پایدار و جلوگیری از مهاجرت روستاییان هدایت شود.
وی تأکید کرد که صرفهجویی در زیرساختهای عمرانی (مانند آب، برق، گاز و مخابرات) زمانی معنا پیدا میکند که با «ایجاد اشتغال پایدار» و «دسترسی به بازار مصرف» همراه باشد تا انگیزه ماندگار شدن در مناطق محلی تقویت شود.
آسیبشناسی تسهیلات خرد و چالشهای نظام بانکی
بنائیان در بخش دیگری از سخنان خود هشدار داد که هدایت بیهدف تسهیلات خرد به سمت بازار مصرف، بدون هدایت مؤثر قدرت خرید در جهت حمایت از تولید، میتواند مشکلآفرین باشد.
وی افزود:«در شرایطی که اقتصاد با چالشهای تورمی و نیاز به بازسازی و تولید روبهروست، هوشمندی در تخصیص منابع اهمیت کلیدی دارد. اگر تسهیلگری دسترسی به تأمین مالی خرد به هدایت نادرست منابع منجر شود، خانوادههای فاقد شغل را با بحرانهای ثانویه و بازپرداخت اقساط مواجه میکند؛ در حالی که سفتهبازی و حفظ قدرت خرید نباید کارکرد اصلی تسهیلات خرد باشد.
وی همچنین با نقد برخی شیوههای رایج در مدلهای اعتباری جدید (مانند خدمات BNPL) متذکر شد: «در بسیاری از مدلها، هزینه تأمین مالی نهایتاً بر دوش مصرفکننده نهایی تحمیل میشود؛ در حالی که مقررات این ظرفیت را دارد که تسهیم درآمد و هزینهها در زنجیره تأمین، از کارخانه تا خردهفروشی، با همکاری پلتفرمها بهدرستی مدیریت شود.
راهکارهای نوین و ابزارهای مالی کارآمد
مدیرعامل پستبانک ایران با تأکید بر بهرهگیری از ظرفیتهای اقتصاد هوشمند و پلتفرمهای دیجیتال، استفاده از کارت اعتباری متصل به اوراق گام را یکی از ابزارهای مؤثر برای آغاز زنجیره تأمین اعتبار از سمت مصرفکننده نهایی و هدایت منابع به سوی بنگاهها و تولیدکنندگان دانست. او همچنین بر توسعه ضمانتنامههای زنجیرهای مبتنی بر تضمین فروش تأکید کرد رویکردی که میتواند از طریق پلتفرمهای فروش کالا، ارتباط تولیدکنندگان محلی و منطقهای با بازار را تقویت کند و پشتوانه اعتباری آن، تضمین خرید و عرضه کالا باشد.
بنائیان در ادامه، همافزایی با نهادهای حاکمیتی و محلی را برای شناسایی فعالان اقتصادی، تعیین اولویتها و نظارت بر مصرف صحیح منابع ضروری دانست و از ظرفیت معاونتهای توسعه روستایی استانداریها، امور زنان، دهیاریها، شهرداریها، جهاد کشاورزی و ادارات کل صنعت، معدن و تجارت استانها در این مسیر یاد کرد.
وی با اشاره به تجربیات موفق این بانک اعلام کرد: «مجموعه پستبانک ایران در الگوی همکاری با دهیاریها، تأمین مالی هدفمندی بالغ بر ۶ همت را برای ایجاد زیرساختهای حفظ اشتغال و نگهداشت جمعیت در روستاها و شهرهای کوچک تجربه کرده است.
وی در پایان از تمامی فعالان اقتصاد دیجیتال و صاحبان ایده دعوت کرد تا با ترکیب سه رکن تسهیلگری در دسترسی، هدایت هدفمند ابزارهای اعتباری در زنجیره واقعی اقتصاد و همکاری با پلتفرمهای مدرن، برای توسعه پایدار مناطق مختلف کشور با پستبانک ایران مشارکت کنند.