سلامت در محاصره تعرفهها
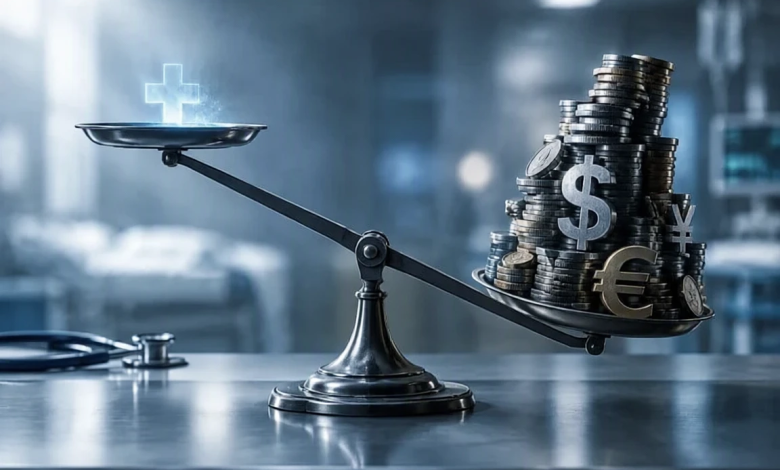
پايگاه خبرى افق و اقتصاد_حقبیمهها هر سال قد میکشند، اما سهم بیمار از خدمات کوتاهتر میشود. در این بازار، مردم بیشتر میپردازند تا کمتر درمان بگیرند.
به گزارش پايگاه خبرى افق و اقتصاد , هر ساله با آغاز سال جدید، موجی از ارقام و درصدهای افزایشی روانه بازار بیمه و درمان کشور میشود. بخشنامهها از رشد دورقمی حقبیمهها و اصلاح تعرفههای پزشکی سخن میگویند، منطقی که سیاستگذاران پشت آن پنهان میشوند،تطبیق نرخ ها با تورم عمومی و هزینه تمامشده خدمات است. با این حال، شهروندانی که هر ماه سهم قابلتوجهی از دستمزد خود را برای بیمههای پایه کسرشده میبینند و مبالغ هنگفتی نیز بابت بیمه مکمل میپردازند، در لحظه مراجعه به بیمارستان، آزمایشگاه یا مطب با واقعیتی معکوس مواجه میشوند: سبد تعهدات بیمهای آب رفته، سقفها سریعتر از همیشه پر میشوند و فاکتور نهایی درمان، سهم عمده خود را به دوش جیب بیمار میاندازد.
شکاف تورم رسمی با تورم سلامت
پاسخ به این تناقض در نحوه مهندسی تعرفهها و ساختار مالی صندوقهای بیمهای نهفته است.
بر اساس گزارشهای منتشرشده در رسانهها و اذعان اعضای کمیسیون بهداشت و درمان مجلس، در حالی که اسناد بالادستی و احکام برنامههای توسعه بر کاهش «پرداخت از جیب بیمار» به زیر ۳۰ درصد تأکید دارند، این شاخص در میدان عمل از ۵۰ درصد فراتر رفته و در حوزههایی مانند دارو، تجهیزات پزشکی و خدمات تشخیصی به بیش از ۶۵ درصد رسیده است.
ریشه این گره در تقدم مهار ناترازی صندوقها بر تأمین سلامت عمومی است.
سازمانهای بیمهگر برای جبران کسری بودجه، حقبیمهها و سهم فرانشیز را متناسب با شاخصهای عمومی تورم بالا میبرند، اما همزمان در بخش تعهدات، سازوکار انقباضی در پیش میگیرند.
در واقع، تورم بخش سلامت همواره شتابی بسیار تندتر از تورم عمومی دارد چرا که تجهیزات درمانی، قطعات مصرفی و مواد اولیه دارویی مستقیماً با نوسانات ارزی و قیمتهای جهانی پیوند خوردهاند.
بیمهها در برابر این جهش هزینهای، به جای توسعه چتر حمایتی، دست به بازتعریف بستههای خدمتی میزنند: قرارداد با مراکز درمانی درجهیک کاهش مییابد، اعمال جراحی مدرن و داروهای نسل جدید به بهانه «خارج از شمول تعهد» از لیست خط میخورند و سقف پوشش بیمههای تکمیلی به ارقامی محدود میشود که در مواجهه با یک بستری چندروزه، کارایی خود را از دست میدهند.
به بیان ساده، گرانی تعرفهها برای زنده نگه داشتن تراز مالی بیمهها خرج میشود، نه برای خرید خدمات بهتر برای بیمهشده.
چرخه معیوب بدهی و ظهور اقتصاد زیرمیزی
پیامد مستقیم این سیاست نامتوازن، گسست میان مثلث بیمار، پزشک و بیمهگر است. گزارش رسانههای تخصصی سلامت نشان میدهد انباشت مطالبات معوق مراکز درمانی از صندوقهای بیمهای، که گاه به دهها هزار میلیارد تومان میرسد، بیمارستانهای دولتی و خصوصی را به سمت کاهش پذیرش بیماران بیمهای یا دریافت مابهالتفاوتهای نامتعارف سوق داده است.
وقتی تعرفه تعیینشده برای یک خدمت تشخیصی یا درمانی با هزینه واقعی استهلاک تجهیزات و دستمزد کادر درمان همخوانی ندارد، ارائهدهنده خدمت ناچار میشود هزینه بقای خود را مستقیماً از مراجعهکننده مطالبه کند.
این فرآیند زمینهساز پدیدههایی چون خارج شدن پزشکان متخصص از قراردادهای بیمهای و گسترش پرداختهای غیررسمی شده است.
در این میان، نیاز واقعی مردم به درمانهای تخصصی، مراقبتهای دندانپزشکی و توانبخشی کاملاً نادیده گرفته میشود.
بیمهگذار در شرایطی حقبیمه را مطابق نرخهای جدید روز تسویه میکند که هنگام بیماری، با فهرستی بلندبالا از استثنائات، فرانشیزهای سنگین و کسورات بیمهای مواجه است.
به این ترتیب، تا زمانی که نظام سلامت نتواند «خرید راهبردی خدمت» را جایگزین «انقباض پوشش برای تراز کردن دفاتر مالی» کند، این چرخه معیوب پابرجا خواهد ماند.
تداوم این روند نهتنها فلسفه وجودی چتر حمایتی بیمه را بیاثر میکند، بلکه بار مالی بیماریها را بیش از پیش به طبقات ضعیف و متوسط تحمیل کرده و سلامت را از یک حق عمومی به کالایی لوکس بدل میسازد.


